
Insolvenzverschleppung – persönliche Verteidigung in einer wirtschaftlichen Ausnahmesituation
Ein Ermittlungsverfahren wegen Insolvenzverschleppung trifft Geschäftsführer und Unternehmer in einer Phase, in der bereits hoher Druck besteht. Jetzt geht es darum, Entscheidungen nachvollziehbar darzustellen, Fristen sauber einzuordnen und strafrechtliche Risiken sofort zu kontrollieren.
Als auf das Insolvenzstrafrecht spezialisierter Verteidiger analysiere ich Ihre wirtschaftliche Lage präzise, ordne die relevanten Zeitpunkte ein und entwickle eine klare, tragfähige Verteidigungsstrategie. Mein Ziel ist es, Ihr persönliches und berufliches Risiko zu reduzieren und das Verfahren von Anfang an kontrollierbar zu machen.
Meine Stärken als Verteidiger im Insolvenzstrafrecht
Ein Verfahren wegen Insolvenzverschleppung verlangt präzise Analyse, strategische Führung und persönliche Betreuung. Die folgenden Punkte zeigen, welche Vorteile meine Mandanten in diesen Verfahren konkret erwarten können.
Spezialisierung im Insolvenzstrafrecht
Ich verteidige seit vielen Jahren in wirtschaftsstrafrechtlichen Verfahren mit Schwerpunkt auf Insolvenzverschleppung und verwandten Delikten. Sie profitieren von einem Verteidiger, der die typischen Risiken von Geschäftsführern, Gesellschaftern und Unternehmern kennt und diese Erfahrung in jedes Mandat einbringt.
Präzise Einordnung von Zahlungsunfähigkeit, Überschuldung und Fristen
In Verfahren wegen Insolvenzverschleppung entscheiden oft wenige Daten, Zahlen und Zeitpunkte. Ich arbeite die wirtschaftliche Lage sorgfältig auf, rekonstruiere Zahlungsunfähigkeit und Überschuldung und ordne die Antragspflichten nach § 15a InsO sauber ein. So lassen sich Vorwürfe häufig deutlich relativieren.
Strategische Verteidigung im Zusammenspiel mit Insolvenzverwalter und Staatsanwaltschaft
Ich stimme jede Verteidigungsstrategie auf die Beteiligten ab: Insolvenzverwalter, Staatsanwaltschaft, Gerichte und gegebenenfalls Aufsichtsorgane. Ziel ist es, Eskalationen zu vermeiden, belastende Fehlinterpretationen zu korrigieren und Ihre persönliche Verantwortung klar von allgemeinen Unternehmensrisiken zu trennen.
Persönliche Betreuung und diskrete Begleitung durch das gesamte Verfahren
Sie sprechen vom ersten Moment an direkt mit mir. Ihre Angelegenheit wird nicht an wechselnde Ansprechpartner delegiert. Ich begleite Sie persönlich durch Vernehmungen, Abstimmungen mit dem Insolvenzverwalter und gerichtliche Termine und sorge dafür, dass Sie in jeder Phase wissen, welche Optionen bestehen und welcher Schritt als nächstes sinnvoll ist.
Welche Konsequenzen bei Insolvenzverschleppung drohen
Der Vorwurf der Insolvenzverschleppung betrifft weit mehr als eine einzelne Fehlentscheidung. Er greift Ihre persönliche Freiheit an, stellt Ihr Privatvermögen in Frage und kann Ihre berufliche Zukunft dauerhaft beschädigen. Zugleich geraten häufig auch Ihre Rolle als Geschäftsführer, das Vertrauensverhältnis zu Gesellschaftern und der Umgang mit Gläubigern, Mitarbeitern und Banken in den Fokus.
Typische Folgen und Risiken, die in solchen Verfahren im Raum stehen, sind unter anderem:
Freiheitsstrafe oder Bewährung mit langfristigen strafrechtlichen Folgen
Hohe Geldstrafen und persönliche Haftung für Zahlungen nach Insolvenzreife
Verlust der Geschäftsführerstellung und faktische Sperre für Leitungsfunktionen
In diesen Fällen sollten Sie früh reagieren
In folgenden Konstellationen ist eine frühzeitige juristische Einschätzung besonders wichtig:
Drohende Zahlungsunfähigkeit oder Überschuldung
Die Liquidität ist dauerhaft angespannt, Zahlungen werden gestreckt, Kreditlinien sind ausgeschöpft und Sie fragen sich, ob die Antragspflichten nach § 15a InsO bereits ausgelöst sind
Verpasste oder knapp gewordene Insolvenzantragsfristen
Der Insolvenzantrag wurde verspätet gestellt oder Sie sind unsicher, ob der Zeitpunkt rechtlich noch vertretbar war. Hier droht der Vorwurf, zu spät reagiert zu haben.
Kontakt durch Insolvenzverwalter oder Gericht
Der Insolvenzverwalter stellt detaillierte Fragen zu Zahlungen, Entscheidungen und Geschäftsmodellen vor der Insolvenz. Erste Schreiben deuten an, dass eine strafrechtliche Prüfung im Raum steht.
Ermittlungsverfahren der Staatsanwaltschaft
Sie erhalten eine Vorladung als Beschuldigter, eine erste Verfügung der Staatsanwaltschaft oder eine Anfrage zu Geschäftsunterlagen im Zusammenhang mit der Insolvenz.
Vorwürfe im Zusammenhang mit Firmenbestattungen
Es wird Ihnen vorgehalten, ein Unternehmen „übertragen“ oder abgewickelt zu haben, um Gläubiger zu umgehen, etwa durch einen Strohmann, einen Firmenbestatter oder einen schnellen Geschäftsführerwechsel.
Pandemiebedingte Sonderregelungen und Unsicherheit
Entscheidungen wurden in Zeiten der COVID-Sonderregelungen getroffen, und Sie sind unsicher, ob damals geltende Ausnahmen vor strafrechtlichen Vorwürfen schützen oder nicht.
Strategische Verteidigung im Insolvenzstrafrecht
Eine wirksame Verteidigung im Insolvenzstrafrecht beginnt lange bevor es zur Anklage kommt. Entscheidend ist, die wirtschaftliche Entwicklung des Unternehmens präzise aufzuarbeiten, die maßgeblichen Fristen korrekt einzuordnen und die tatsächlichen Entscheidungsgrundlagen des Geschäftsführers sichtbar zu machen. Genau hier setze ich an.
Frühzeitige Analyse der wirtschaftlichen Lage
Ich rekonstruiere mit Ihnen die relevanten Zeitpunkte von Zahlungsunfähigkeit und Überschuldung und ordne die Antragspflichten nach § 15a InsO sauber ein. Oft zeigt sich, dass Entscheidungen unter erheblichem Druck und auf Basis nachvollziehbarer Informationen getroffen wurden. Diese Darstellung ist für die spätere strafrechtliche Bewertung zentral.
Dokumentation und Klarstellung der Entscheidungsgrundlagen
In Verfahren wegen Insolvenzverschleppung wird Ihr Handeln im Rückblick beurteilt. Deshalb lege ich großen Wert darauf, die tatsächlichen Informationen, Zahlungsprognosen und Planungsgrundlagen zum jeweiligen Zeitpunkt herauszuarbeiten. So lässt sich klar darstellen, warum bestimmte Maßnahmen ergriffen oder zurückgestellt wurden.
Abgrenzung zu schweren wirtschaftsstrafrechtlichen Vorwürfen
In vielen Fällen prüfen Insolvenzverwalter und Staatsanwaltschaft nicht nur § 15a InsO, sondern auch Bankrottdelikte, Untreue, Betrug, das Vorenthalten von Arbeitsentgelt oder Steuerstraftaten. Ich analysiere diese Vorwürfe einzeln, trenne wirtschaftliche Fehlentwicklungen von strafrechtlich relevanten Handlungen und reduziere das Verfahren auf den rechtlich maßgeblichen Kern.
Strategischer Umgang mit Insolvenzverwalter, Finanzbehörden und Staatsanwaltschaft
Die Beteiligten verfolgen unterschiedliche Interessen. Ich entscheide situativ, ob Zurückhaltung, eine offene Klarstellung oder eine aktive Einordnung sinnvoll ist. Ziel ist es, Missverständnisse zu korrigieren, Eskalationen zu vermeiden und Ihren Handlungsspielraum zu sichern.
Schutz Ihrer persönlichen und beruflichen Position
Neben dem Ausgang des Strafverfahrens berücksichtige ich Ihre Geschäftsführerstellung, mögliche Haftungsrisiken, berufsrechtliche Folgen und Ihre wirtschaftliche Zukunft. Jede Verteidigungsentscheidung erfolgt mit Blick auf die Gesamtsituation, nicht nur auf die strafrechtliche Fragestellung.
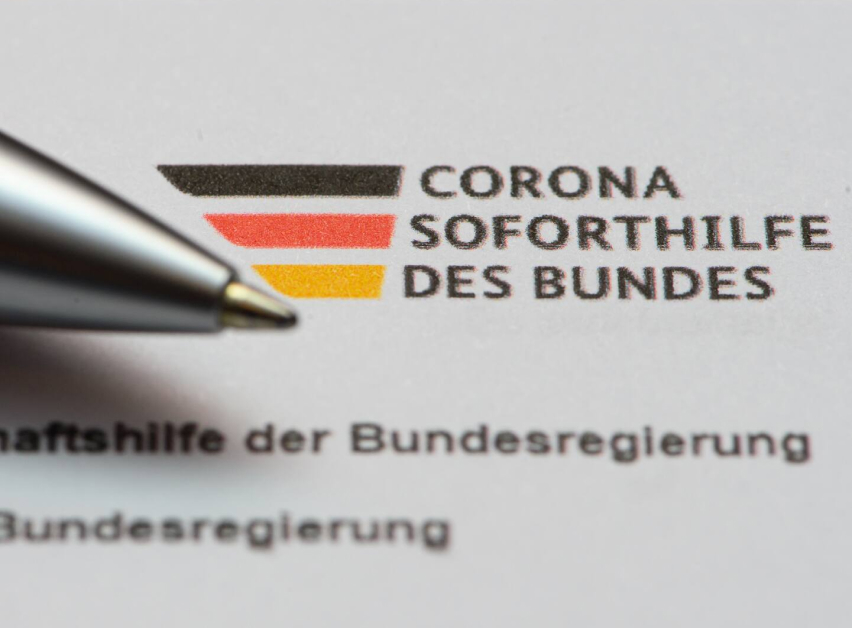
Pandemie-Sonderregelungen: Was heute noch relevant ist
Die Sonderregelungen zur Insolvenzantragspflicht während der COVID-Pandemie sind formal ausgelaufen. Strafrechtlich spielen sie jedoch nach wie vor eine erhebliche Rolle. In vielen Verfahren wird aktuell geprüft, ob sich Geschäftsführer zu Unrecht auf die Aussetzung der Antragspflicht berufen haben oder ob die damaligen Voraussetzungen tatsächlich vorlagen.
Wichtig ist die Unterscheidung: Die Insolvenzantragspflicht wurde nicht generell aufgehoben. Bis zum 30. September 2020 war sie nur ausgesetzt, wenn die Insolvenzreife auf der Pandemie beruhte und Aussicht bestand, eine Zahlungsunfähigkeit zu beseitigen (§ 1 Abs. 1 COVInsAG). War die Gesellschaft am 31. Dezember 2019 noch nicht zahlungsunfähig, wurde beides vermutet. Vom 1. Oktober bis 31. Dezember 2020 galt die Aussetzung nur noch für die Überschuldung, vom 1. Januar bis 30. April 2021 nur für Unternehmen, die staatliche Corona-Hilfen beantragt hatten (§ 1 Abs. 2 und 3 COVInsAG).
In der strafrechtlichen Bewertung stelle ich regelmäßig folgende Fragen in den Mittelpunkt:
- Bestand bereits vor der Pandemie eine wirtschaftliche Schieflage
- Ließ sich die Krise nachvollziehbar auf COVID-bedingte Ausfälle zurückführen
- Waren Sanierungsbemühungen und Planungen konkret dokumentiert
- Wurden staatliche Hilfen beantragt, bewilligt und wie wurden sie verwendet
- Zu welchem Zeitpunkt war Zahlungsunfähigkeit oder Überschuldung objektiv eingetreten
Viele Geschäftsführer sind in gutem Glauben davon ausgegangen, die Sonderregelungen würden sie vollständig von der Antragspflicht entbinden. Diese Fehleinschätzung allein macht noch keine strafbare Insolvenzverschleppung, muss aber sorgfältig aufgearbeitet und belegt werden.
Ich analysiere gemeinsam mit Ihnen, welche Regelung zu welchem Zeitpunkt galt, wie Ihre wirtschaftliche Lage damals tatsächlich aussah und welche Unterlagen Ihre Entscheidungen stützen. Ziel ist es, die Besonderheiten der Pandemiezeit im Verfahren sichtbar zu machen und Vorwürfe der Insolvenzverschleppung auf ein rechtlich korrektes Maß zurückzuführen.
FAQ - Wichtige Fragen zur Insolvenzverschleppung
Viele Mandanten stehen vor denselben Unsicherheiten, sobald sich ein Verdacht auf Insolvenzverschleppung abzeichnet. Die folgenden Antworten geben erste Orientierung und helfen, typische Risiken richtig einzuordnen.
Wann ist eine Firmenbestattung strafbar?
Strafbar wird eine Firmenbestattung insbesondere dann, wenn folgende Konstellationen vorliegen:
1. Gläubigerbenachteiligung
Wird eine Gesellschaft „leergeräumt“, indem Vermögenswerte kurz vor der Insolvenz beiseitegeschafft, übertragen oder verschleiert werden, kann dies den Tatbestand des Bankrotts (§ 283 StGB) oder der Gläubigerbegünstigung (§ 283c StGB) erfüllen. Entscheidend ist, ob die wirtschaftliche Krise bereits erkennbar war und Gläubiger gezielt benachteiligt wurden.2. Insolvenzverschleppung
Wird die Gesellschaft faktisch aufgegeben, ohne rechtzeitig Insolvenzantrag zu stellen, liegt häufig eine Insolvenzverschleppung (§ 15a InsO) vor. Das gilt auch dann, wenn die Firma nur formal weiterbesteht, tatsächlich aber keine Geschäftstätigkeit mehr entfaltet.3. Untreue und Betrug
Überträgt der Geschäftsführer Vermögenswerte auf verbundene Unternehmen oder Dritte ohne angemessene Gegenleistung, kann Untreue (§ 266 StGB) vorliegen. Werden Gläubiger oder Geschäftspartner über die wahre wirtschaftliche Lage getäuscht, kommt zusätzlich Betrug (§ 263 StGB) in Betracht.4. Steuerstraftaten
Steuerhinterziehung (§ 370 AO) liegt vor, wenn gegenüber dem Finanzamt unrichtige Angaben gemacht oder Steuererklärungen pflichtwidrig nicht abgegeben werden, etwa durch Scheinrechnungen oder ausbleibende Umsatzsteuer-Voranmeldungen. Wer angemeldete Steuern nur nicht bezahlt, hinterzieht dagegen keine Steuern. Gerade Finanzämter prüfen Firmenbestattungen sehr genau.5. Faktische Geschäftsführung
Häufig wird die Verantwortung auf eingetragene Strohmann-Geschäftsführer verlagert. Strafrechtlich verantwortlich bleibt der eingetragene Geschäftsführer; daneben kann auch derjenige als faktischer Geschäftsführer haften, der die Gesellschaft tatsächlich leitet. Wie ich in diesen Konstellationen verteidige, beschreibe ich auf der Seite Anwalt für Strohmann-Geschäftsführer und faktische Geschäftsführer.Welche Verantwortung trägt der Altgeschäftsführer?
Der Altgeschäftsführer eines Unternehmens steht im Falle einer Firmenbestattung besonders im Fokus der rechtlichen Bewertung. Ein zentraler Aspekt ist hierbei die Insolvenzverschleppung. Die Antragspflicht ergibt sich aus § 15a Abs. 1 Insolvenzordnung (InsO): Sobald Zahlungsunfähigkeit oder Überschuldung vorliegt, ist ohne schuldhaftes Zögern ein Insolvenzantrag zu stellen. Wer das unterlässt, wird nach § 15a Abs. 4 InsO mit Freiheitsstrafe bis zu drei Jahren oder Geldstrafe bestraft, bei Fahrlässigkeit mit Freiheitsstrafe bis zu einem Jahr oder Geldstrafe (§ 15a Abs. 5 InsO).
Die Verletzung dieser Pflicht bleibt auch nach einer Firmenbestattung bestehen und kann somit zur Strafbarkeit des Altgeschäftsführers führen.
Darüber hinaus eröffnet das Handeln im Kontext einer Firmenbestattung den Raum für weitere strafrechtliche Delikte. Hierzu zählen insbesondere:
- Bankrottdelikte nach §§ 283 ff. Strafgesetzbuch (StGB), die Handlungen wie die Verheimlichung oder Beiseiteschaffung von Vermögenswerten umfassen.
- Untreue gemäß § 266 StGB, die eine Schädigung des Vermögens der Gesellschaft durch den Geschäftsführer impliziert.
- (Eingehungs-) Betrug nach § 263 StGB, falls durch Täuschungshandlungen Vermögensschäden herbeigeführt wurden.
- Veruntreuung von Arbeitsentgelt nach § 266a StGB, bei Nichtabführung der Sozialversicherungsbeiträge von Arbeitnehmern.
- Steuerhinterziehung gemäß § 370 Abgabenordnung (AO) bei bewusster Falschdarstellung oder Verschweigung relevanter Informationen gegenüber dem Finanzamt.
Welche strafrechtlichen Folgen drohen weiteren Beteiligten einer Firmenbestattung?
Neben dem Altgeschäftsführer können auch andere Akteure in den Prozess einer Firmenbestattung involviert und entsprechend strafrechtlich belangt werden.
Dies betrifft vor allem den Neugeschäftsführer, auch wenn dieser lediglich als Strohmann fungiert. Für ihn kommt ebenfalls eine Strafbarkeit wegen Insolvenzverschleppung nach § 15a Abs. 4 InsO in Betracht.
Darüber hinaus kann die Vernichtung oder das Beiseiteschaffen von Unterlagen eine Strafbarkeit wegen Bankrotts nach § 283 Abs. 1 Nr. 6 StGB nach sich ziehen. Der sogenannte Firmenbestatter, der meist im Hintergrund agiert, kann sich gleichfalls strafbar machen. Insbesondere wenn er über die Rolle eines bloßen Vermittlers hinausgeht und als faktischer Geschäftsführer agiert, kommt eine Strafbarkeit nach § 15a Abs. 4 InsO in Frage.
Zuletzt ist auch der Steuerberater des bisherigen Geschäftsführers einem erheblichen Strafbarkeitsrisiko ausgesetzt. In Betracht kommen Bankrottdelikte wegen unterlassener Buchführung oder nicht rechtzeitiger Bilanzerstellung (§ 283 Abs. 1 Nr. 5 und 7 StGB), wenn er mit diesen Aufgaben ausdrücklich beauftragt war (§ 14 Abs. 2 StGB), außerdem Anstiftung und Beihilfe zu Bankrottdelikten (§§ 283 ff., 26, 27 StGB) und die Teilnahme an unrichtigen Jahresabschlüssen, für die der Geschäftsführer nach § 331 Handelsgesetzbuch (HGB) verantwortlich ist.
Wann bin ich verpflichtet, Insolvenzantrag zu stellen?
Sobald Zahlungsunfähigkeit oder Überschuldung vorliegt, ist der Antrag ohne schuldhaftes Zögern zu stellen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung (§ 15a Abs. 1 InsO). Zahlungsunfähigkeit ist in der Regel gegeben, wenn innerhalb von drei Wochen weniger als 90 Prozent der fälligen Verbindlichkeiten bezahlt werden können. Überschuldet ist die Gesellschaft, wenn ihr Vermögen die Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortführung des Unternehmens in den nächsten zwölf Monaten ist überwiegend wahrscheinlich (§ 19 Abs. 2 InsO).
Wie entsteht der Vorwurf der Insolvenzverschleppung?
Der Vorwurf entsteht, wenn der Insolvenzantrag nicht rechtzeitig gestellt wurde. Die Staatsanwaltschaft prüft rückblickend, ob die wirtschaftliche Lage früher erkannt werden musste und ob trotz bestehender Antragspflicht weiter gewirtschaftet wurde.
Was droht bei einer Verurteilung?
Für die Insolvenzverschleppung selbst droht Freiheitsstrafe bis zu drei Jahren oder Geldstrafe (§ 15a Abs. 4 InsO). Kommen Bankrott, Untreue oder Betrug hinzu, sind höhere Strafen möglich. Wer wegen vorsätzlicher Insolvenzverschleppung verurteilt wird, kann für fünf Jahre ab Rechtskraft nicht Geschäftsführer einer GmbH sein (§ 6 Abs. 2 GmbHG). Hinzu kommen Vermögensabschöpfung und die persönliche Haftung für Zahlungen nach Eintritt der Insolvenzreife (§ 15b InsO).
Wird auch mein Steuerberater oder Mitgeschäftsführer geprüft?
Ja. In vielen Verfahren wird die Verantwortung mehrerer Beteiligter untersucht. Steuerberater, Altgeschäftsführer, Neugeschäftsführer und faktische Entscheidungsträger können sich – je nach Rolle – ebenfalls strafbar machen.
Können mehrere Delikte gleichzeitig im Raum stehen?
Häufig ja. Neben § 15a InsO werden oft Bankrottdelikte, Untreue, Betrug, Vorenthalten von Arbeitsentgelt oder Steuerstraftaten geprüft. Ich grenze diese Vorwürfe sauber voneinander ab und reduziere das Verfahren auf den rechtlich relevanten Kern.
Was sollte ich tun, wenn der Insolvenzverwalter Fragen stellt?
Als Geschäftsführer sind Sie dem Insolvenzverwalter gegenüber zur Auskunft verpflichtet, auch über Tatsachen, die eine Straftat nahelegen (§§ 97, 101 InsO). Diese Auskünfte dürfen im Strafverfahren gegen Sie nur mit Ihrer Zustimmung verwendet werden. Der Verwalter prüft aber Haftungsansprüche, und seine Berichte geben häufig den Anstoß für Ermittlungen. Antworten sollten deshalb vorbereitet und mit der Verteidigung abgestimmt sein.
Kontakt
Sie möchten eine erste Einschätzung, haben eine konkrete Frage oder befinden sich bereits in einer akuten Situation? Nehmen Sie frühzeitig Kontakt auf – ich unterstütze Sie mit klarem Kurs und engagierter Verteidigung.
Telefon
Direkter Kontakt zur Kanzlei – für eilige Anliegen oder zur schnellen Terminvereinbarung.
Für schriftliche Anfragen oder das Zusenden von Unterlagen.
Kontaktformular
Senden Sie mir Ihr Anliegen in wenigen Schritten – ich melde mich kurzfristig bei Ihnen.